

L’arma finanziaria che fa girare i pagamenti nel mondo
La guerra al giorno d’oggi non si combatte solo con le armi ma soprattutto con i soldi e con strumenti economici in grado di mettere KO un Paese. Uno dei mezzi più pericolosi e più pesanti da usare è sicuramente lo SWIFT, definito dal ministro francese dell’Economia Le Maire l’equivalente finanziario di un’arma nucleare, in quanto renderebbe impossibile l’accesso ai mercati esteri. Escludere un Paese dallo SWIFT ha infatti conseguenze gravissime e immediate sulla sua economia perché significa, di fatto, escluderlo nel giro di poche ore da tutte le transazioni internazionali.
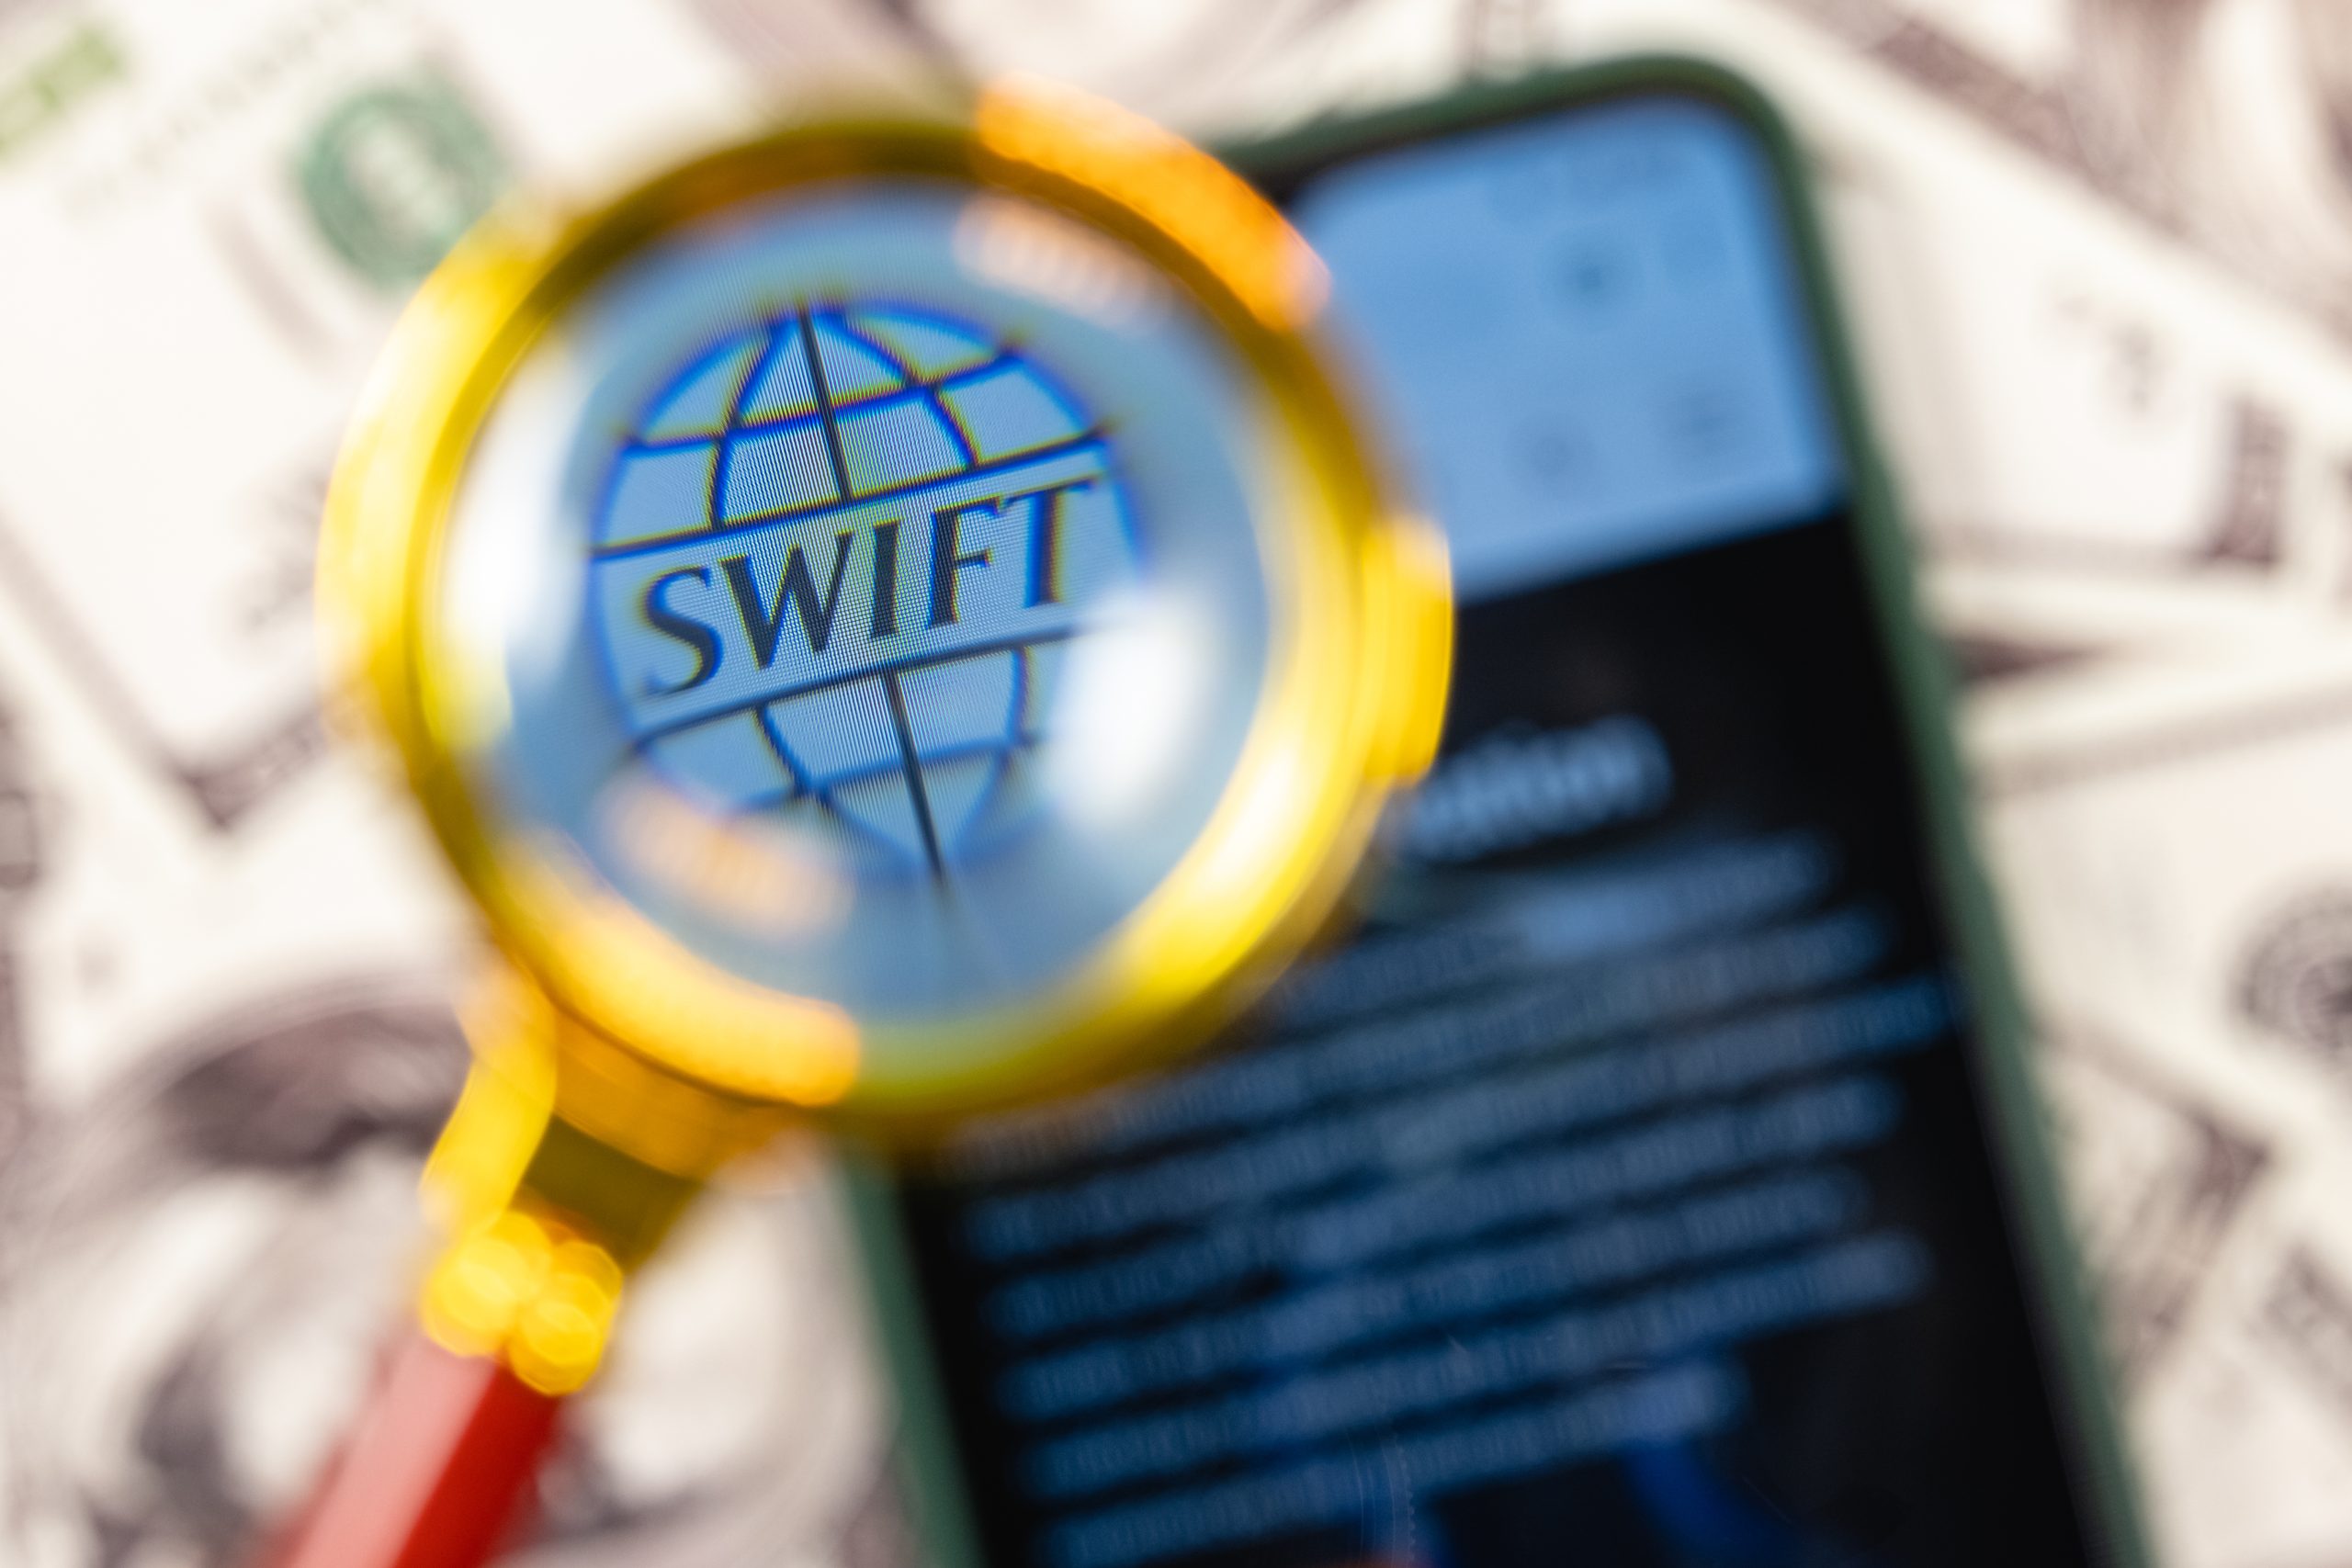
Ma che cos’è in concreto lo SWIFT? A che cosa serve? È una società internazionale, Society for Worldwide Interbank Financial Telecommunication, che gestisce una piattaforma, un metodo standardizzato e sicuro per effettuare pagamenti all’estero. In sostanza il sistema Swift è una rete di messaggistica che consente alle banche di scambiarsi informazioni per via elettronica. Grazie al suo formato standardizzato Swift evita di confondere banche situate in Paesi diversi e rende più semplici e veloci i pagamenti, riducendo il margine di errore.
Su Swift viaggiano quindi i messaggi con le istruzioni necessarie per trasferire i fondi: non il denaro vero e proprio, dunque, ma l’indirizzo a cui spedirlo. Il tutto avviene attraverso un codice: una stringa di numeri e lettere, tra gli 8 e gli 11 caratteri. Le prime quattro lettere identificano la banca, le potremmo considerare le sue iniziali. Le successive due lettere identificano il Paese in cui si trova l’istituto, poi ci sono due numeri o lettere che identificano la città in cui si trova la sede principale della banca. Infine gli ultimi tre numeri identificano la filiale in cui si trova il conto corrente del beneficiario. Se non lo si conosce allora sono indicate tre X (XXX).
Il codice Swift o BIC si trova nel contratto e negli estratti di conto corrente o nell’area personale del proprio home banking ed è considerato tra i meccanismi più efficienti per verificare l’identità della banca o dell’ente finanziario che fa da tramite ai pagamenti.
Ma come funziona nel concreto? Se, ad esempio, una persona si trova a Roma e vuole trasferire soldi a qualcuno oltreoceano, dovrà semplicemente andare in banca e fornire l’Iban del conto corrente della persona a cui vuole destinare il denaro con il codice Swift del suo istituto di credito. A quel punto partirà un messaggio da una banca all’altra, che dà il via libera per il trasferimento dei soldi. Di fatto è sufficiente sospendere il codice Swift di un individuo, di un’impresa o anche di un intero Paese per impedire a chiunque di effettuare pagamenti verso il beneficiario identificato da quel codice.
La società, con sede legale in Belgio, ha cominciato ad assegnare i suoi codici nel 1973, anno della sua fondazione, rimpiazzando di fatto il Telex. Raggruppa oltre 11 mila organizzazioni finanziarie e bancarie in oltre 200 Paesi. Nel 2021 Swift ha registrato una media di 42 milioni di messaggi al giorno, +11,4% rispetto all’anno precedente. Nel 2022 è già arrivata a sfiorare quota 1,3 miliardi.
Di: Maria Lucia Panucci
